Assurance décennale artisan : prix, garanties et obligation légale en 2026
Sommaire
L’assurance décennale est l’une des obligations légales les plus importantes pour les artisans du bâtiment. Instaurée par la loi Spinetta de 1978, elle couvre les dommages qui compromettent la solidité d’un ouvrage ou le rendent impropre à sa destination pendant 10 ans après réception. Aucun artisan du bâtiment ne peut légalement exercer sans cette assurance.
Qu’est-ce que la garantie décennale ?
La garantie décennale est une assurance de responsabilité civile professionnelle spécifique au secteur de la construction. Elle couvre les dommages qui apparaissent dans les 10 ans suivant la réception des travaux et qui :
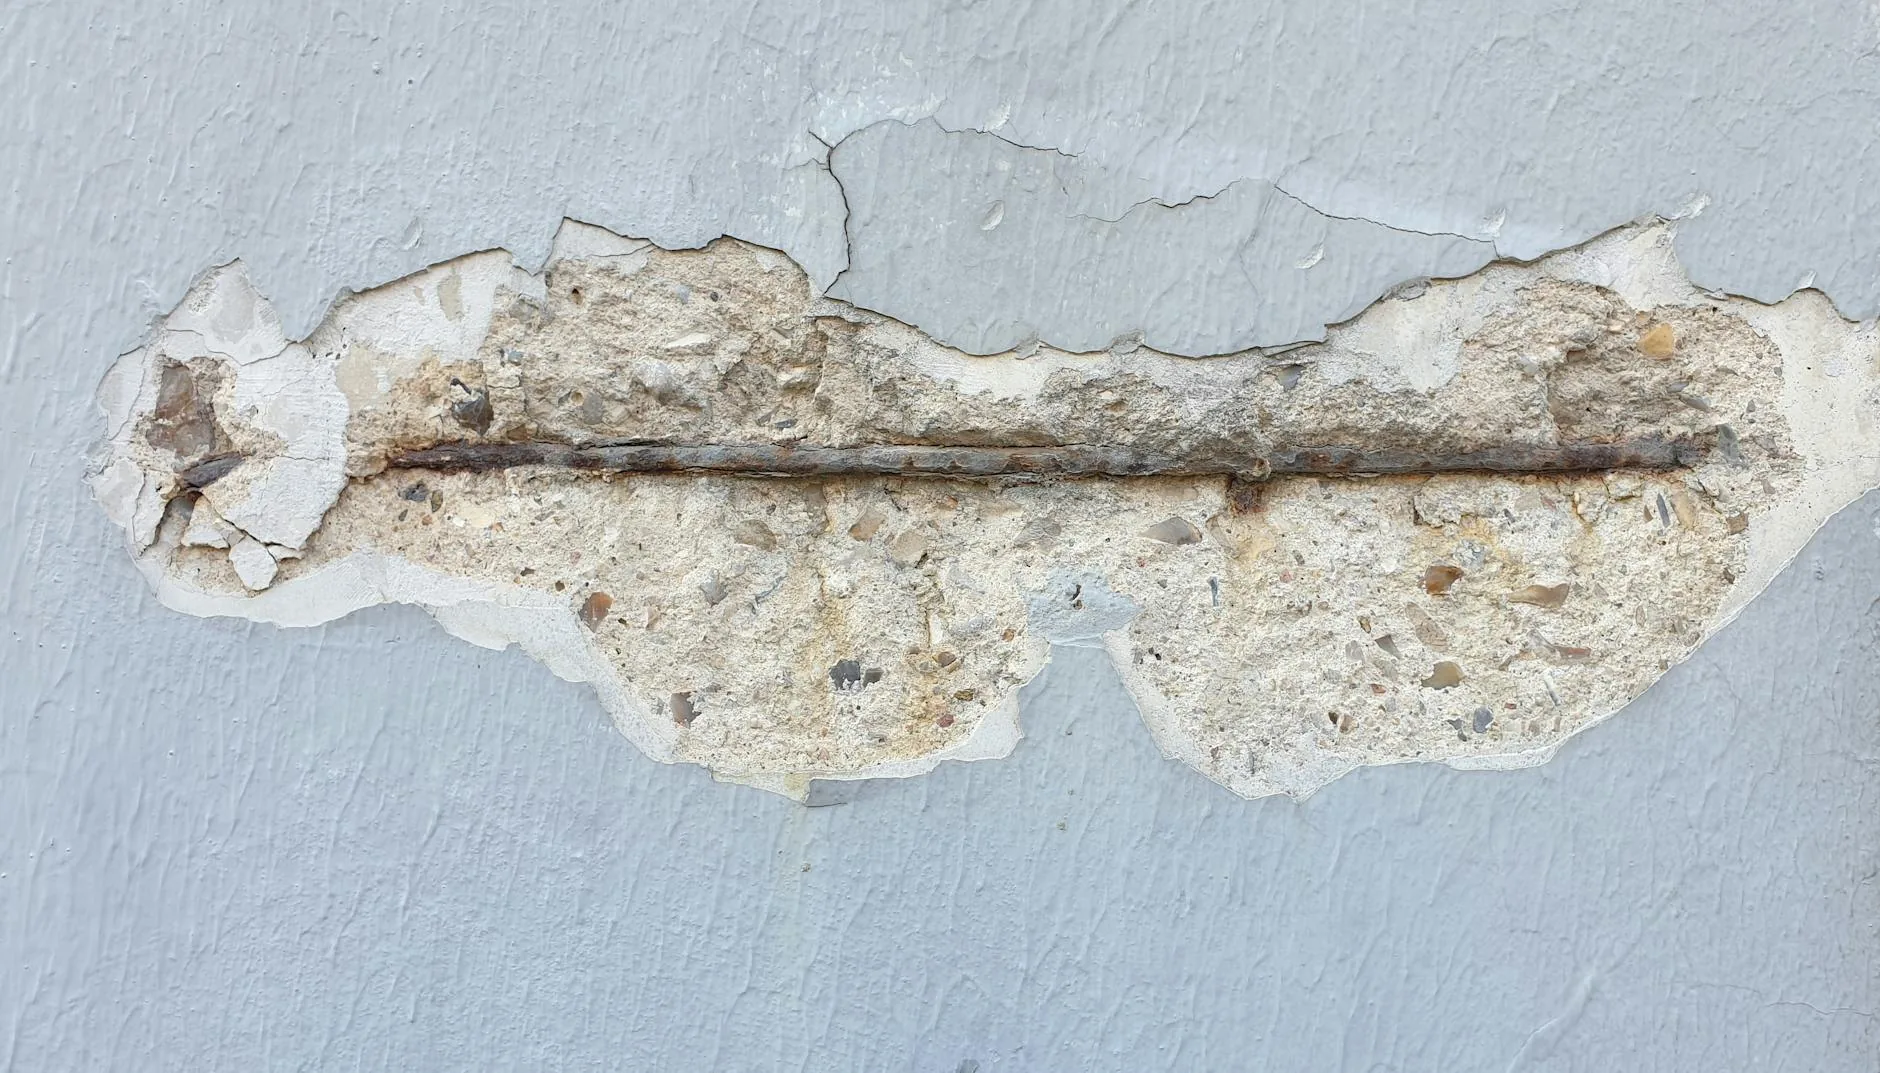
- Compromettent la solidité de l’ouvrage (fissures structurelles, effondrement, défaillance de fondations)
- Rendent le logement impropre à sa destination (infiltrations majeures, problèmes d’étanchéité, défaut d’isolation thermique ou phonique grave)
- Touchent les éléments d’équipement indissociables du bâti (planchers, canalisations encastrées, menuiseries extérieures)
La garantie décennale est automatiquement activée dès que le dommage est signalé à l’assureur, sans qu’il soit nécessaire de prouver une faute de l’artisan. C’est une garantie objective, fondée sur le résultat.
La responsabilité décennale s’applique à tout constructeur : entreprise générale, sous-traitant, auto-entrepreneur ou artisan. Le statut juridique n’a aucune influence sur l’obligation d’assurance.
Les garanties connexes à connaître
La décennale ne couvre pas tout. D’autres garanties complètent la protection de l’artisan et du maître d’ouvrage :
| Garantie | Durée | Ce qu’elle couvre |
|---|---|---|
| Parfait achèvement | 1 an | Tous défauts signalés à la réception |
| Bon fonctionnement | 2 ans | Équipements dissociables du bâti |
| Décennale | 10 ans | Solidité et destination de l’ouvrage |
| RC Pro | Permanente | Dommages causés aux tiers pendant les travaux |
La RC Pro (responsabilité civile professionnelle) est souvent incluse dans le même contrat que la décennale. Elle couvre les dommages corporels, matériels et immatériels causés aux tiers pendant l’exécution des travaux : chute d’un outil sur une voiture voisine, incendie accidentel chez le client, blessure d’un tiers sur le chantier.
Tarifs de l’assurance décennale par corps de métier
Le prix d’une décennale dépend principalement du corps de métier exercé et du chiffre d’affaires annuel déclaré. Les tarifs moyens observés en 2026 :
| Corps de métier | Fourchette annuelle |
|---|---|
| Peinture, revêtements muraux | 300 – 600 euros |
| Carrelage, sols | 350 – 700 euros |
| Electricité bâtiment | 400 – 900 euros |
| Menuiserie, pose de fenêtres | 400 – 900 euros |
| Plomberie, sanitaire | 500 – 1 100 euros |
| Chauffage, CVC | 600 – 1 300 euros |
| Couverture, charpente | 700 – 1 500 euros |
| Gros œuvre, maçonnerie | 1 000 – 2 500 euros |
| Entreprise générale tous corps d’état | 1 500 – 4 000 euros |
Ces tarifs correspondent à un artisan avec un CA de 100 000 à 200 000 euros/an. Au-dela, les primes augmentent proportionnellement au CA déclaré.
Ce que la décennale ne couvre pas
Certains dommages sont systématiquement exclus de la garantie décennale :
- Les dommages causés intentionnellement par l’artisan
- Les dommages résultant de l’usure normale et de l’entretien insuffisant par le propriétaire
- Les travaux d’entretien et de maintenance (non constitutifs d’un ouvrage)
- Les dommages esthétiques sans atteinte à la solidité ou à la destination
- Les ouvrages provisoires (échafaudages, installations de chantier)
Comment choisir son assureur décennale ?
Plusieurs critères doivent guider le choix d’un assureur :
- La solvabilité de l’assureur : vérifier sa notation financière (Solvabilité 2). Un sinistre survenu 9 ans après les travaux doit toujours pouvoir être indemnisé.
- L’étendue des garanties : certains contrats incluent des garanties « dommages avant réception » qui couvrent les dégradations accidentelles pendant les travaux
- La franchise : comparer les franchises absolues (déduites de toute indemnisation) par type de sinistre
- Le délai de traitement : certains assureurs proposent des délais de réponse garantis
Les principaux assureurs spécialisés dans la décennale artisan en France sont Allianz, AXA, MAAF Pro, MMA, Generali et des courtiers spécialisés comme April ou Siaci Saint Honoré. Le comparatif en ligne est possible mais insuffisant : pour un artisan avec une activité complexe (rénovation tous corps d’état, maisons individuelles), un courtier spécialisé est recommandé.
Attestation de décennale : une pièce indispensable
Avant tout commencement de travaux, l’artisan doit remettre à son client une attestation d’assurance décennale à jour. Cette attestation mentionne :
- La raison sociale et le SIRET de l’artisan
- La compagnie d’assurance et le numéro de police
- Les activités couvertes (vérifier qu’elles correspondent aux travaux prévus)
- La période de validité du contrat
Un client qui ne reçoit pas cette attestation peut légalement suspendre le paiement des travaux jusqu’à sa réception. Les artisans navengo inscrits dans la nomenclature Qualibat ont généralement une décennale intégrée dans les exigences de leur qualification.
Pour les artisans qui travaillent en sous-traitance, la décennale s’articule avec les obligations contractuelles de la sous-traitance BTP. Chaque sous-traitant doit disposer de sa propre décennale couvrant les travaux qu’il réalise, indépendamment de la décennale de l’entrepreneur principal.
Souscrire sa décennale : les pièges à éviter
La souscription d’une assurance décennale est une démarche qui mérite attention. Plusieurs pièges guettent les artisans qui cherchent avant tout le tarif le plus bas. Le premier est la fausse déclaration d’activité : si un artisan déclare réaliser uniquement de la peinture mais intervient aussi sur des travaux de maçonnerie, son assureur peut refuser d’indemniser un sinistre lié à la maçonnerie au motif que cette activité n’est pas couverte.
Le second piège est la sous-déclaration du chiffre d’affaires. Les primes sont calculées sur le CA déclaré, et si le CA réel dépasse le CA déclaré, l’assureur applique une réduction proportionnelle de l’indemnisation en cas de sinistre (règle de la règle proportionnelle).
Un troisième point de vigilance : les exclusions liées aux travaux sur existants. Certains contrats excluent les travaux réalisés sur des structures de plus de 20 ou 30 ans. Pour les artisans qui interviennent en rénovation sur du patrimoine ancien, vérifier cette clause est indispensable. Les qualifications comme la nomenclature Qualibat permettent d’identifier les artisans qui ont les compétences adaptées à ces chantiers spécifiques.
La souscription d’une assurance décennale n’est pas seulement une obligation légale : c’est aussi un argument commercial fort. Les maîtres d’ouvrage, particuliers ou professionnels, sont de plus en plus vigilants à la vérification des attestations d’assurance avant de signer un devis. Un artisan qui peut présenter une attestation à jour rassure son client et se démarque des entreprises qui ne respectent pas leurs obligations. Certaines plateformes de mise en relation imposent d’ailleurs la fourniture d’une attestation valide pour figurer dans leurs annuaires d’artisans certifiés.